caibo02 – Langkah besar kembali diambil pemerintah dalam merombak bisnis perusahaan pelat merah. Kali ini, sektor pengelolaan investasi menjadi sasaran konsolidasi. Danareksa merger 4 BUMN resmi menjadi kenyataan, melahirkan perusahaan manajer investasi dengan dana kelolaan mencapai Rp172,5 triliun.
Angka tersebut jelas bukan jumlah kecil. Di tengah persaingan industri keuangan yang semakin ketat, pemerintah memilih menyatukan empat perusahaan manajer investasi milik negara ke dalam satu entitas bernama PT Danareksa Investment Management Indonesia atau Danareksa Investments.
Perusahaan baru ini resmi diperkenalkan kepada publik pada 11 November 2026, meskipun penggabungannya secara hukum sudah berlaku sejak 1 Oktober 2026. Empat perusahaan yang dilebur berasal dari kelompok Bank Mandiri, BRI, BNI, dan PNM. ANTARA News+1
Namun, di balik angka fantastis dan peresmian yang terdengar menjanjikan, muncul pertanyaan yang tidak kalah penting. Apakah penggabungan ini benar-benar membuat industri investasi Indonesia lebih kuat, atau sekadar memperbesar perusahaan melalui penyatuan aset yang sebelumnya sudah ada?
Sebab, membangun perusahaan raksasa tidak otomatis menghasilkan kinerja raksasa. Ukuran bisnis memang bisa diperbesar lewat merger, tetapi kepercayaan investor, kualitas pengelolaan dana, dan transparansi tidak bisa diciptakan hanya dengan mengganti papan nama perusahaan.
Danareksa Merger 4 BUMN Resmi, Apa yang Sebenarnya Terjadi?
Kebijakan Danareksa merger 4 BUMN merupakan bagian dari agenda konsolidasi perusahaan negara yang dijalankan melalui Danantara Indonesia. Pemerintah ingin membangun lembaga pengelolaan investasi dengan skala lebih besar, jaringan distribusi lebih luas, dan kemampuan bersaing yang lebih kuat.
Empat perusahaan yang sebelumnya menjalankan bisnis secara terpisah kini berada dalam satu struktur korporasi. PT Mandiri Manajemen Investasi ditetapkan sebagai entitas penerima penggabungan atau surviving entity, kemudian berganti nama menjadi PT Danareksa Investment Management Indonesia.
Artinya, penggabungan ini bukan sekadar membentuk perusahaan baru dari nol. Ada entitas hukum yang tetap bertahan, sementara perusahaan lainnya bergabung ke dalam struktur tersebut.
Langkah ini juga perlu dibedakan dari pembentukan Holding BUMN Danareksa yang selama ini dikenal mengelola berbagai perusahaan lintas sektor. Danareksa Investments memiliki fokus khusus pada bisnis manajemen investasi, bukan menjalankan seluruh kegiatan holding multisektor tersebut.
Perbedaan ini penting karena penggunaan nama Danareksa berpotensi membingungkan masyarakat. Nama yang sama-sama dikenal dalam ekosistem BUMN belum tentu menunjukkan entitas hukum atau bidang usaha yang sama. PT Danareksa (Persero)+1
Empat Perusahaan yang Bergabung dalam Danareksa Investments
Dalam proses Danareksa merger 4 BUMN, terdapat empat perusahaan manajer investasi yang sebelumnya memiliki jaringan, basis nasabah, serta karakteristik bisnis masing-masing.
PT Mandiri Manajemen Investasi merupakan perusahaan pengelolaan investasi yang berasal dari kelompok Bank Mandiri. Perusahaan ini menjadi entitas yang bertahan secara hukum setelah proses konsolidasi.
PT BRI Manajemen Investasi sebelumnya berada dalam kelompok BRI, dengan kegiatan usaha pengelolaan investasi yang melayani kebutuhan investor melalui berbagai produk.
PT BNI Asset Management merupakan perusahaan manajer investasi dari kelompok BNI. Sementara itu, PT PNM Investment Management berasal dari ekosistem Permodalan Nasional Madani.
Keempat perusahaan tersebut membawa pengalaman, sumber daya manusia, jaringan pemasaran, dan portofolio bisnis yang kemudian disatukan.
Secara teori, penggabungan seperti ini dapat mengurangi tumpang tindih operasional. Namun, manfaat tersebut tetap harus dibuktikan melalui efisiensi biaya, kualitas layanan, dan hasil investasi, bukan hanya berdasarkan jumlah perusahaan yang berhasil dilebur.
Dana Kelolaan Rp172,5 Triliun, Besar di Atas Kertas Belum Tentu Unggul
DANA KELOLAAN SETELAH MERGER
Rp172,5 triliun
Asset Under Management (AUM) Danareksa Investments, November 2026
Salah satu sorotan utama dari Danareksa merger 4 BUMN adalah besarnya dana kelolaan yang berhasil dikonsolidasikan. Dengan AUM mencapai Rp172,5 triliun, Danareksa Investments langsung menempati posisi penting dalam industri manajemen investasi nasional.
Perusahaan ini juga memiliki sekitar satu juta investor ritel, 375 investor institusi, serta 56 mitra distribusi. Jaringan tersebut mencakup perbankan, perusahaan sekuritas, dan perusahaan teknologi finansial. ANTARA News+1
Skala tersebut tentu memberikan keuntungan. Perusahaan memiliki kesempatan menjangkau pasar lebih luas dan mengembangkan produk investasi dengan dukungan sumber daya yang lebih besar.
Namun, ada persoalan mendasar yang sering luput dari pembahasan mengenai merger perusahaan negara. Dana kelolaan bukanlah keuntungan perusahaan, apalagi uang tunai yang bebas digunakan manajemen.
AUM merupakan nilai aset investasi yang dikelola atas mandat nasabah. Nilainya bisa berubah mengikuti pergerakan pasar, masuknya dana baru, maupun penarikan investasi.
Karena itu, angka Rp172,5 triliun tidak bisa langsung diterjemahkan sebagai keberhasilan finansial. Publik masih perlu melihat pendapatan pengelolaan, margin keuntungan, efisiensi operasional, dan konsistensi kinerja produk investasi.
Mengapa Skala Bisnis Tidak Bisa Menjadi Satu-satunya Ukuran?
Dalam industri manajemen investasi, perusahaan besar memang memiliki beberapa keunggulan. Biaya operasional tertentu bisa dibagi ke basis aset yang lebih luas, kemampuan riset dapat diperkuat, dan distribusi produk menjadi lebih efisien.
Tetapi perusahaan besar juga membawa tantangan yang tidak sederhana. Pengambilan keputusan bisa menjadi lebih birokratis, koordinasi antartim semakin kompleks, dan pengawasan risiko membutuhkan sistem yang lebih matang.
Jika manajemen tidak mampu mengatasi persoalan tersebut, konsolidasi justru berpotensi menciptakan organisasi yang mahal dan lambat bergerak.
Di sinilah keberhasilan merger harus dinilai secara kritis. Besarnya dana kelolaan hanya menunjukkan skala perusahaan pada suatu waktu, bukan jaminan bahwa perusahaan akan menghasilkan imbal hasil terbaik bagi investor.
Mengapa Pemerintah Memilih Merger daripada Membiarkan Empat BUMN Bersaing?
Kebijakan Danareksa merger 4 BUMN memperlihatkan perubahan pendekatan dalam pengelolaan perusahaan negara. Alih-alih mempertahankan banyak entitas yang bergerak pada bidang serupa, pemerintah memilih memperkuat satu perusahaan melalui konsolidasi.
Logikanya cukup sederhana. Empat perusahaan membutuhkan struktur manajemen, sistem operasional, kegiatan pemasaran, pengawasan risiko, serta dukungan teknologi masing-masing.
Ketika perusahaan digabung, sebagian fungsi tersebut berpotensi disatukan sehingga biaya yang sebelumnya tersebar dapat ditekan.
Namun, pendekatan ini juga memiliki sisi yang patut diperdebatkan.
Persaingan antarperusahaan sebenarnya dapat mendorong inovasi. Ketika beberapa manajer investasi berusaha memenangkan kepercayaan nasabah, mereka memiliki alasan kuat untuk memperbaiki layanan dan menawarkan produk yang kompetitif.
Jika semuanya berada di bawah satu perusahaan, tekanan persaingan internal tersebut bisa berkurang.
Pemerintah tentu dapat berargumentasi bahwa Danareksa Investments tetap harus bersaing dengan manajer investasi swasta. Itu benar. Tetapi persaingan eksternal tidak otomatis menjamin perusahaan hasil merger akan memiliki budaya kerja yang gesit.
Efisiensi Harus Dibuktikan dengan Angka, Bukan Sekadar Janji
Keberhasilan Danareksa merger 4 BUMN seharusnya dapat diukur melalui indikator yang jelas, mulai dari penurunan rasio biaya operasional, pertumbuhan dana pihak ketiga, peningkatan produktivitas, hingga kualitas layanan nasabah.
Jika setelah merger perusahaan hanya menjadi lebih besar tanpa peningkatan efisiensi, maka tujuan konsolidasi belum sepenuhnya tercapai.
Hal yang sama berlaku untuk penggunaan teknologi. Penyatuan sistem dari empat perusahaan membutuhkan proses integrasi yang cermat, terutama karena bisnis investasi berkaitan langsung dengan transaksi, data pribadi, dan kepemilikan aset nasabah.
Kesalahan integrasi sistem bisa berdampak pada pelayanan, administrasi, maupun kepercayaan investor.
Pemerintah dan manajemen perlu menjelaskan pencapaian konsolidasi secara berkala. Transparansi seperti ini jauh lebih berguna daripada sekadar mengumumkan nilai aset besar setiap kali perusahaan baru diperkenalkan.
Danantara Punya Ambisi Besar, Dana Kelolaan Ditargetkan Terus Melonjak
Ambisi pemerintah melalui Danareksa merger 4 BUMN ternyata tidak berhenti pada penggabungan perusahaan. Danantara Indonesia menginginkan pertumbuhan bisnis yang jauh lebih agresif dalam beberapa tahun mendatang.
Manajemen Danareksa Investments menyampaikan target AUM sekitar Rp192 triliun hingga Rp200 triliun pada 2027. Namun, CEO Danantara Indonesia Rosan Roeslani juga mengungkapkan ambisi yang lebih besar, yakni mendorong dana kelolaan mencapai Rp350 triliun dalam tiga tahun. ANTARA News+1
PERBANDINGAN DANA KELOLAAN
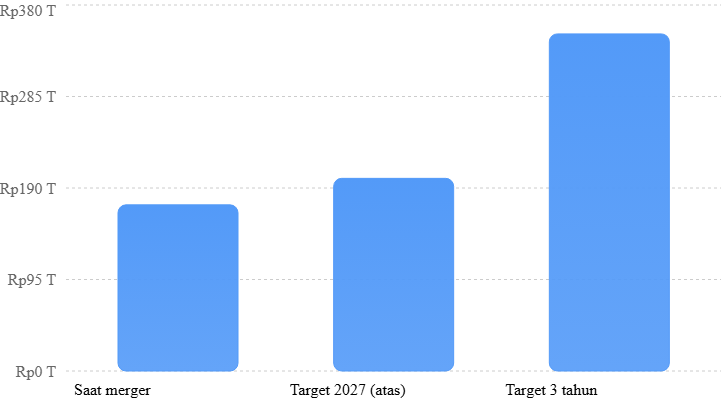
Target 2027 merupakan proyeksi manajemen; Rp350 triliun merupakan target ambisius Danantara dalam tiga tahun, bukan realisasi.
Target tersebut memang terdengar menjanjikan. Tetapi semakin tinggi ambisinya, semakin besar pula tuntutan terhadap kemampuan perusahaan menarik investor dan menjaga kualitas pengelolaan dana.
Untuk mencapai Rp350 triliun dari posisi Rp172,5 triliun, dana kelolaan harus meningkat lebih dari dua kali lipat.
Pertumbuhan sebesar itu tidak cukup hanya mengandalkan nama besar BUMN. Perusahaan membutuhkan strategi distribusi yang kuat, produk kompetitif, dan rekam jejak investasi yang mampu menarik kepercayaan pasar.
Target Ambisius Bisa Menjadi Pedang Bermata Dua
Persoalan dalam Danareksa merger 4 BUMN bukan terletak pada keberanian memasang target. Perusahaan memang membutuhkan tujuan besar agar tidak terjebak dalam zona nyaman.
Masalah muncul apabila pertumbuhan dana kelolaan dikejar tanpa memperhatikan kualitas aset, kesesuaian produk dengan profil risiko nasabah, dan kapasitas pengawasan internal.
Industri investasi bukan perlombaan mengumpulkan dana sebanyak mungkin. Manajer investasi memiliki tanggung jawab mengelola uang nasabah berdasarkan mandat yang disepakati.
Target besar seharusnya menjadi dorongan untuk memperbaiki kualitas perusahaan, bukan tekanan yang membuat manajemen mengambil keputusan investasi secara gegabah.
Nasib Dana Nasabah Setelah Danareksa Merger 4 BUMN
Salah satu pertanyaan paling penting setelah Danareksa merger 4 BUMN adalah keamanan dana investor. Wajar jika nasabah merasa khawatir ketika perusahaan yang selama ini mengelola investasinya tiba-tiba berganti nama dan struktur.
Manajemen Danareksa Investments menegaskan bahwa penggabungan perusahaan tidak mengubah kepemilikan dana maupun aset portofolio nasabah.
Direktur Investasi Danareksa Investments Ari Adil menjelaskan bahwa aset reksa dana tetap disimpan dan diadministrasikan secara terpisah oleh bank kustodian.
Dengan demikian, perubahan pada tingkat korporasi tidak otomatis mengharuskan penjualan aset investasi ataupun perubahan komposisi portofolio. Pengelolaan tetap mengikuti mandat investasi yang berlaku. detiknews
Penjelasan tersebut penting untuk meredam kekhawatiran investor. Meski demikian, keamanan administrasi aset tidak sama dengan jaminan bahwa investasi bebas dari risiko kerugian.
Apakah Reksa Dana Nasabah Harus Dipindahkan?
Dalam pelaksanaan Danareksa merger 4 BUMN, penggabungan perusahaan tidak berarti seluruh nasabah harus menjual reksa dana dan membeli produk baru.
Berdasarkan penjelasan manajemen, kepemilikan aset tetap tercatat pada bank kustodian, sedangkan perubahan utamanya terjadi pada identitas perusahaan manajer investasi.
Nasabah tetap perlu memperhatikan pemberitahuan resmi terkait nama pengelola, dokumen produk, serta kemungkinan penyesuaian administrasi.
Investor juga sebaiknya memastikan informasi diperoleh melalui saluran resmi, bukan pesan berantai yang meminta pemindahan dana atau pengungkapan data pribadi.
Perubahan nama perusahaan sering dimanfaatkan pihak tidak bertanggung jawab untuk menciptakan kebingungan. Karena itu, komunikasi yang jelas dari manajemen menjadi kebutuhan mendasar, bukan sekadar pelengkap acara peluncuran.
Keamanan Aset Tidak Berarti Bebas Risiko Investasi
Meskipun Danareksa merger 4 BUMN tidak mengubah kepemilikan dana nasabah, risiko pasar tetap ada.
Nilai reksa dana saham dapat turun ketika pasar saham melemah. Produk pendapatan tetap juga menghadapi risiko perubahan suku bunga dan kualitas kredit penerbit surat utang.
Begitu pula reksa dana pasar uang yang memiliki karakter risiko berbeda, tetapi bukan berarti sepenuhnya tanpa risiko.
Karena itu, nasabah tidak seharusnya menganggap status perusahaan BUMN sebagai jaminan keuntungan.
Perusahaan negara tetap harus dinilai berdasarkan kualitas produk, konsistensi pengelolaan, transparansi biaya, dan kemampuan mengendalikan risiko.
Nasib 280 Karyawan, Benarkah Merger Tidak Menimbulkan PHK?
Persoalan tenaga kerja menjadi perhatian lain dalam Danareksa merger 4 BUMN. Penggabungan perusahaan biasanya diikuti penataan struktur organisasi, sehingga kekhawatiran terhadap pengurangan pegawai cukup beralasan.
Rosan Roeslani memastikan bahwa sekitar 280 karyawan dari perusahaan yang digabung tetap diakomodasi. Menurut pernyataannya, tidak ada pemutusan hubungan kerja akibat proses penggabungan tersebut. detikfinance
Pernyataan ini tentu menjadi kabar positif bagi pekerja. Namun, mempertahankan jumlah karyawan bukan satu-satunya ukuran keberhasilan integrasi sumber daya manusia.
Perusahaan masih harus menyatukan budaya kerja, sistem penilaian kinerja, pembagian tanggung jawab, dan jalur pengembangan karier.
Empat perusahaan yang sebelumnya memiliki kebijakan masing-masing tidak bisa langsung menjadi organisasi yang solid hanya karena berada dalam satu gedung atau menggunakan nama yang sama.
Tantangan Integrasi Karyawan Tidak Bisa Diremehkan
Setelah Danareksa merger 4 BUMN, manajemen menghadapi pekerjaan yang mungkin tidak terlalu menarik perhatian publik, tetapi sangat menentukan keberhasilan perusahaan.
Tim investasi harus memiliki proses pengambilan keputusan yang jelas. Bagian pemasaran perlu menghindari persaingan internal yang tidak produktif. Sementara fungsi kepatuhan dan manajemen risiko harus mampu mengawasi aktivitas perusahaan dengan skala yang lebih besar.
Jika penataan organisasi dilakukan secara asal-asalan, perusahaan berpotensi menghadapi konflik kewenangan dan penurunan produktivitas.
Janji tidak melakukan PHK merupakan langkah awal yang baik. Akan tetapi, kualitas pekerjaan, kesejahteraan karyawan, dan kesempatan pengembangan kompetensi tetap perlu menjadi perhatian.
Danareksa Merger 4 BUMN dan Ancaman Dominasi Pasar Investasi
Besarnya dana kelolaan membuat Danareksa merger 4 BUMN menarik untuk dilihat dari sudut persaingan industri.
Dengan AUM Rp172,5 triliun, Danareksa Investments memiliki skala bisnis yang sangat besar. Kondisi ini memberikan keuntungan dalam memperluas distribusi dan menjangkau investor institusi.
Namun, dominasi berdasarkan ukuran aset juga menimbulkan pertanyaan tentang keseimbangan persaingan dengan manajer investasi swasta.
Perusahaan yang memiliki jaringan distribusi luas berpotensi memperoleh akses pasar lebih besar. Jika akses tersebut didukung hubungan dengan berbagai lembaga keuangan negara, perusahaan bisa memiliki keunggulan yang sulit ditandingi sebagian pesaing.
Keunggulan skala tentu bukan sesuatu yang otomatis salah. Persoalannya adalah apakah persaingan tetap berlangsung secara sehat dan memberikan pilihan yang adil bagi investor.
Industri Investasi Membutuhkan Kompetisi yang Sehat
Dampak Danareksa merger 4 BUMN terhadap persaingan tidak bisa hanya dinilai dari jumlah perusahaan yang berkurang.
Pasar manajemen investasi Indonesia masih memiliki banyak pelaku swasta dengan strategi, spesialisasi, dan produk yang beragam.
Kehadiran perusahaan besar milik negara bisa mendorong kompetisi apabila perusahaan tersebut menawarkan biaya lebih efisien dan layanan lebih baik.
Sebaliknya, apabila kekuatan jaringan digunakan tanpa memperhatikan prinsip persaingan yang adil, konsolidasi justru berpotensi mempersempit ruang bagi pemain lain.
Karena itu, pengawasan regulator tetap penting. Kepentingan investor harus ditempatkan di atas ambisi memperbesar perusahaan negara.
Apa Dampak Danareksa Merger 4 BUMN bagi Investor Ritel?
Bagi investor kecil, Danareksa merger 4 BUMN berpotensi membawa perubahan dalam akses terhadap produk investasi.
Danareksa Investments memiliki jaringan distribusi luas dan basis sekitar satu juta investor ritel. Perusahaan juga menyampaikan keberadaan berbagai produk investasi, termasuk reksa dana saham, pendapatan tetap, campuran, pasar uang, dan indeks.
Manajemen menyebut terdapat 110 produk reksa dana serta cakupan produk investasi yang lebih luas dalam portofolio layanan perusahaan. detiknews
Pilihan produk yang banyak dapat memberikan fleksibilitas kepada investor. Namun, jumlah produk tidak selalu mencerminkan kualitas.
Terlalu banyak produk dengan karakteristik serupa justru bisa membingungkan nasabah, terutama investor pemula yang belum memahami perbedaan risiko dan tujuan investasi.
Biaya Pengelolaan Seharusnya Menjadi Perhatian
Salah satu manfaat yang layak diharapkan dari Danareksa merger 4 BUMN adalah potensi efisiensi biaya.
Perusahaan dengan dana kelolaan besar mempunyai peluang menekan biaya operasional per unit aset. Jika efisiensi tersebut benar-benar tercapai, sebagian manfaatnya semestinya dapat dirasakan investor melalui struktur biaya yang lebih kompetitif.
Tetapi hal ini masih berupa potensi, bukan kepastian.
Investor perlu memeriksa prospektus dan dokumen resmi produk untuk mengetahui biaya pengelolaan, biaya transaksi, serta kebijakan investasi.
Jangan sampai merger hanya menguntungkan perusahaan melalui penghematan internal, sementara nasabah tetap menanggung biaya yang tidak kompetitif.
Transparansi Jadi Ujian Terbesar Setelah Danareksa Merger 4 BUMN
Di tengah ambisi besar Danareksa merger 4 BUMN, persoalan tata kelola justru menjadi aspek yang paling menentukan.
Rosan Roeslani menyatakan bahwa penggabungan tidak hanya bertujuan memperbesar aset, tetapi juga memperbaiki tata kelola dan transparansi untuk meningkatkan kepercayaan pasar. Korporasi Katadata.co.id
Pernyataan tersebut patut diapresiasi sebagai komitmen. Namun, publik berhak meminta pembuktian yang terukur.
Transparansi tidak cukup diwujudkan melalui konferensi pers dan laporan pencapaian dana kelolaan.
Perusahaan perlu menunjukkan bagaimana keputusan investasi dibuat, bagaimana konflik kepentingan dikelola, serta bagaimana pengawasan terhadap risiko dijalankan.
Konflik Kepentingan Harus Diantisipasi
Dalam konteks Danareksa merger 4 BUMN, pengelolaan konflik kepentingan menjadi persoalan yang tidak boleh dianggap sepele.
Perusahaan manajer investasi memiliki kewajiban bertindak sesuai kepentingan nasabah. Di sisi lain, perusahaan yang berada dalam ekosistem BUMN dapat berinteraksi dengan berbagai perusahaan negara sebagai penerbit instrumen investasi maupun mitra bisnis.
Hubungan tersebut tidak otomatis menunjukkan adanya pelanggaran. Namun, potensi konflik kepentingan harus diidentifikasi, diungkapkan, dan dikendalikan melalui prosedur yang kuat.
Investor perlu memperoleh keyakinan bahwa keputusan pembelian saham atau obligasi benar-benar didasarkan pada pertimbangan investasi, bukan semata hubungan antarlembaga.
Tanpa pengawasan independen dan keterbukaan informasi yang memadai, perusahaan besar justru dapat menghadapi risiko reputasi yang lebih tinggi.
Danareksa Merger 4 BUMN, Siapa yang Sebenarnya Paling Diuntungkan?
Pertanyaan mengenai pihak yang memperoleh manfaat dari Danareksa merger 4 BUMN tidak bisa dijawab hanya dengan menunjuk pemerintah atau perusahaan hasil konsolidasi.
Bagi Danantara, merger memberikan kesempatan membangun manajer investasi nasional dengan skala besar dan jaringan distribusi yang terkonsolidasi.
Bagi perusahaan, penggabungan membuka peluang efisiensi, peningkatan kemampuan riset, serta pengembangan produk.
Bagi karyawan, keberlanjutan pekerjaan menjadi kabar baik sepanjang komitmen manajemen benar-benar dijalankan.
Sementara bagi investor, manfaat yang paling penting bukanlah ukuran perusahaan, melainkan kualitas layanan, biaya yang wajar, keamanan administrasi aset, dan kinerja investasi yang sesuai risiko.
Jika seluruh pihak memperoleh manfaat secara proporsional, merger dapat menjadi langkah transformasi yang berarti.
Namun, apabila keuntungan hanya terlihat pada pembesaran aset dan pencapaian target korporasi, sementara kualitas layanan tidak berubah, publik punya alasan untuk mempertanyakan efektivitas kebijakan tersebut.
Merger Bukan Prestasi Akhir, Melainkan Awal Pembuktian
Keberhasilan Danareksa merger 4 BUMN seharusnya tidak dinilai dari seberapa megah acara peluncuran atau seberapa tinggi angka dana kelolaan yang diumumkan.
Ukuran sebenarnya akan terlihat ketika perusahaan menghadapi tekanan pasar, perubahan kondisi ekonomi, serta tuntutan investor yang semakin kritis.
Apakah biaya pengelolaan menjadi lebih efisien? Apakah produk investasi mampu bersaing secara konsisten? Apakah nasabah mendapatkan layanan yang lebih cepat dan transparan?
Pertanyaan-pertanyaan tersebut jauh lebih relevan dibandingkan sekadar membanggakan ukuran aset.
Pemerintah juga perlu berhati-hati agar konsolidasi BUMN tidak berubah menjadi kebiasaan menganggap perusahaan besar selalu lebih baik.
Dalam bisnis investasi, kepercayaan dibangun melalui disiplin, integritas, dan hasil kerja yang konsisten. Ketiganya tidak bisa diperoleh secara instan melalui penggabungan badan hukum.
Tajuk: Raksasa Baru Danareksa Harus Membuktikan Diri, Bukan Sekadar Membanggakan Triliunan Rupiah
Kehadiran Danareksa merger 4 BUMN menjadi salah satu perubahan penting dalam industri pengelolaan investasi Indonesia pada 2026.
Empat perusahaan yang sebelumnya bergerak secara terpisah kini disatukan dalam satu entitas dengan dana kelolaan Rp172,5 triliun. Pemerintah bahkan memasang ambisi untuk memperbesar dana kelolaan hingga Rp350 triliun dalam tiga tahun.
Tetapi ukuran besar tidak boleh menjadi alasan untuk mengendurkan kritik.
Publik perlu mengingat bahwa dana yang dikelola perusahaan investasi bukan sekadar angka dalam presentasi korporasi. Di dalamnya terdapat kepentingan investor individu, lembaga, dan berbagai pihak yang mempercayakan pengelolaan asetnya.
Karena itu, keberhasilan Danareksa merger 4 BUMN harus dibuktikan melalui tata kelola yang lebih baik, biaya kompetitif, transparansi, serta perlindungan kepentingan nasabah.
Merger boleh menjadi langkah strategis. Target triliunan rupiah juga sah untuk dikejar. Namun, tanpa perubahan nyata dalam kualitas bisnis, konsolidasi hanya akan menjadi cerita lama dengan kemasan baru.
Danareksa Investments kini memiliki modal awal yang besar untuk membuktikan bahwa perusahaan negara mampu bersaing secara profesional.
Tantangannya sederhana, tetapi berat: jangan sampai perusahaan semakin besar, sementara manfaat yang dirasakan masyarakat justru tidak ikut berkembang.
Referensi
Sumber berita dan informasi perusahaan yang digunakan dalam artikel, diakses 12 November 2026.
ANTARA News — 11 November 2026Empat MI BUMN Merger, Danareksa Bidik AUM Rp200 Triliun pada 2027
Katadata — 12 November 2026Danareksa Investments Satukan Empat MI BUMN, Kelola Dana Rp172,5 T
detikNews — 12 November 2026Merger 4 MI BUMN, Danareksa Investments Jamin Keamanan Aset Nasabah
detikFinance — 12 November 20264 MI BUMN Digabung, Rosan Jamin Tak Ada PHK
PT Danareksa — Situs ResmiMengenal Danareksa dan Struktur Holding BUMN
About the Author